

© 2026 Equoria Systems - All Rights Reserved (See www.equoria.io for more information)
Part 1 of 3 in this series about Fractional Real Estate Investment Market Validation
1. Executive Summary
Fractional real estate equity has transitioned from a niche alternative investment into a structural response to global affordability, capital access, and portfolio diversification constraints.
Across retail, accredited, family office, and institutional investors, demand is being driven by:
• Persistent homeownership unaffordability
• Desire for inflation-resistant, tangible assets
• Regulatory expansion of retail participation (Reg A+)
• Technology-enabled liquidity and fractionalization
• Growing dissatisfaction with REIT opacity and volatility
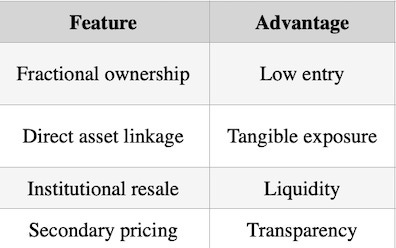
Equoria’s model—direct equity issuance + institutional-grade secondary liquidity—addresses structural gaps that existing platforms cannot.
2. Structural Demand Drivers (Retail)
2.1 Non-Homeowners as the Core Demand Engine
A growing population of non-homeowners seeks economic exposure to real estate without ownership obligations.
Key drivers:
• Median home prices outpacing wage growth
• Elevated mortgage rates
• Geographic labor mobility
• Lifestyle preference against ownership
Result:
Millions of renters want ownership-like participation rather than speculative substitutes.
Fractional equity satisfies this demand by allowing:
• Small dollar participation
• Portfolio diversification across geographies • Passive exposure to appreciation
3. Structural Demand Drivers (Institutional / FO)
Institutional and FO participation is driven by balance-sheet
optimization, not access. Primary motivations:
• Portfolio rebalancing without asset liquidation • Partial equity monetization
• Liquidity without refinancing
• Capital recycling into higher-yield strategies
Key Insight:
Institutions already hold trillions in real estate equity — fractional secondary liquidity unlocks dormant capital.
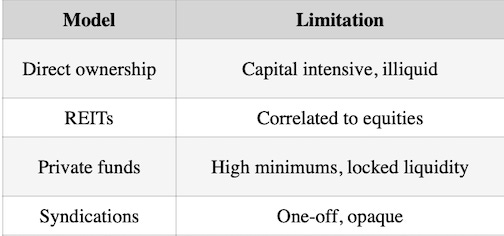
4. Market Evolution: Before vs Now, Prior Models
Fractional Equity Model
5. Size of the Opportunity (Validated Ranges) Residential Real Estate (Global)
• Estimated total value: $300T+
• Owner-occupied majority, but rising rental share
Investable Fraction (Conservative)
• 10–15% realistically addressable over time • $30–45T long-term equity opportunity
Fractional Addressability (Near-Term)
• 2–5% penetration feasible
• $600B–$2.25T addressable equity pool
6. TAM / SAM / SOM Framework
TAM – Total Addressable Market
$1.5T–$3.0T
Global fractional real estate equity (retail + institutional).
SAM – Serviceable Available Market
$250B–$500B
Markets with:
• Regulatory clarity • Tech adoption
• Liquidity tolerance
SOM – Serviceable Obtainable Market (5–7 yrs)
$25B–$75B
Achievable via:
• Embedded fintech distribution • Institutional inventory sourcing • ATS-driven liquidity
7. Why Existing Platforms Do Not Satisfy This Market
REITs
• Equity market volatility
• No asset-level control
• No investor-direct liquidity decisions
Crowdfunding Platforms
• Illiquid
• Closed-end
• Platform-controlled exits
Institutional Funds
• Accredited only • High minimums • Long lockups
Gap:
No platform unifies retail access + institutional liquidity + secondary trading.
8. Equoria’s Structural Advantage
What Is New
• Direct issuance equity
• Fractionalized institutional inventory • ATS-enabled secondary liquidity
• Embedded fintech distribution
Why It Matters
• Expands retail access without compromising regulation • Monetizes institutional balance sheets
• Creates continuous market depth
9. Institutional Inventory as the Liquidity Engine Institutional and FO equity already exists as issued securities.
Equoria enables:
• Partial equity admission
• Secondary trading without re-issuance • Ongoing valuation refresh
Result:
Retail markets are fed by existing assets, not capped issuance.
10. Long-Term Demand Outlook
Demand is reinforced by: • Rising renter population
• Gen Z / Millennial preference for fractional assets • Inflation hedging behavior
• Declining trust in purely financial abstractions
This is not cyclical demand — it is structural reallocation of capital behavior.
More on this topic with Part 2 of 3 coming soon….